

Concentrarea creditelor ipotecare: România cu două viteze
Potrivit celui mai recent Raport asupra stabilității financiare publicat de Banca Națională a României în iunie 2026, peste 60% din creditele ipotecare noi acordate populației ajung în doar 10 județe din țară. Această polarizare nu este nouă, însă s-a accentuat în ultimii ani, odată cu dinamica prețurilor și migrația internă către marile centre universitare și economice.
BNR arăta încă din raportul din 2023 că șase centre regionale concentrau aproximativ 60% din stocul total de credite ipotecare, dintre care București Ilfov deținea singură circa 35% din volum. Această concentrare a rămas structurală, chiar dacă ritmurile de creștere diferă de la un județ la altul.
Peste 60% din creditele ipotecare noi se duc în doar 10 județe, iar circa o treime din expunerea băncilor pe locuințe este în București Ilfov.
Expunerea băncilor pe segmentul rezidențial rămâne semnificativă. În martie 2026, creditele ipotecare și cele de consum garantate cu ipotecă reprezentau în jur de 61% din totalul creditelor acordate populației, potrivit datelor sintetizate de BNR pentru presa economică. În acest context, harta geografică a creditului ipotecar devine esențială pentru toți actorii din piață.
Care sunt județele care trag piața: dincolo de București și Cluj
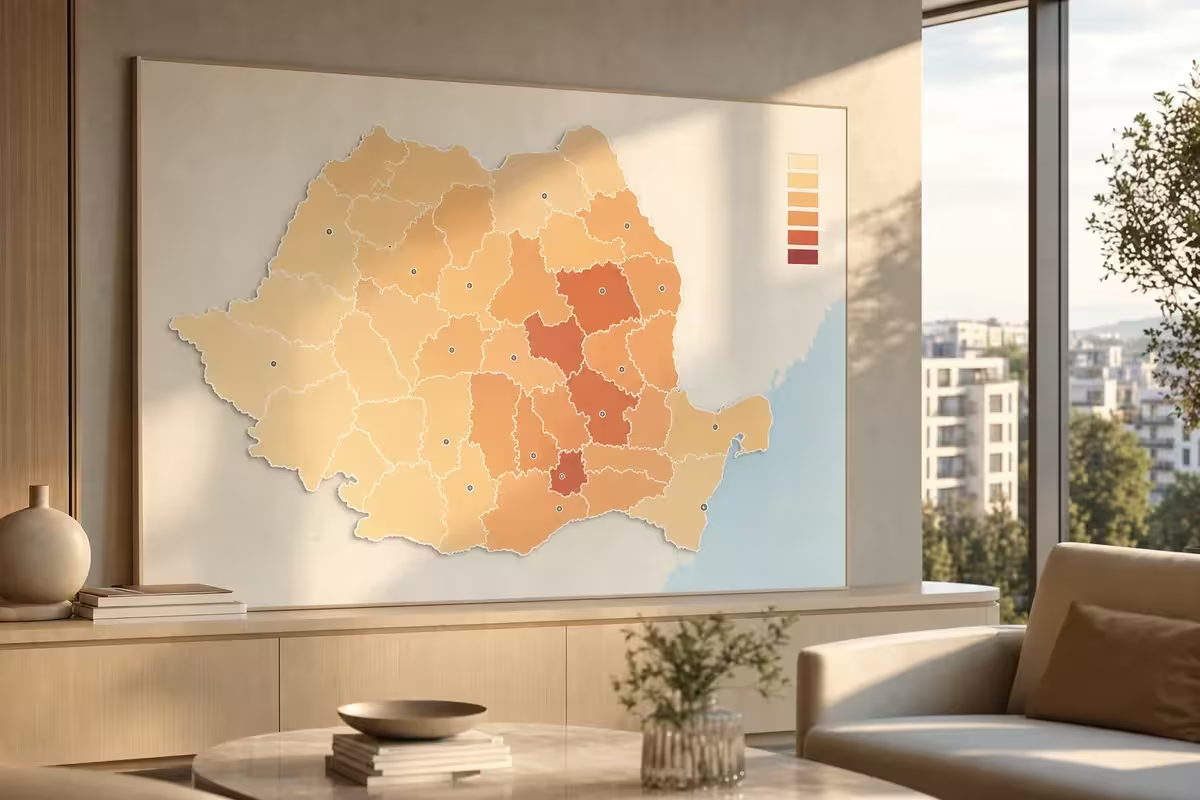
Datele ANCPI și analizele pe care le fac diverse platforme de profil arată clar că, atunci când vorbim de volum de tranzacții și de ipoteci, același grup de județe apare constant în top. La nivelul întregului an 2025, ANCPI a raportat peste 628.000 de imobile tranzacționate la nivel național, iar București, Ilfov, Cluj, Timiș, Brașov și Constanța s-au aflat printre primele poziții ca număr de tranzacții.
Un exemplu punctual: în iunie 2026, ANCPI a înregistrat 51.808 tranzacții la nivel național, cu peste 2.600 mai multe decât în iunie 2025. București și Ilfov au dominat clasamentul, iar județe precum Cluj, Timiș și Iași au confirmat statutul de poli regionali cu volum ridicat de vânzări și creditare.
Pe baza datelor ANCPI defalcate pe județe și a analizelor de piață, în top județe după activitatea tranzacțională și creditare rezidențială se regăsesc în mod recurent:
- București și Ilfov, unde se concentrează atât cele mai multe tranzacții, cât și cele mai multe ipoteci noi raportate lunar.
- Cluj, cu un volum mare de tranzacții și o pondere ridicată a achizițiilor prin credit, pe fondul prețurilor medii ridicate.
- Timiș și Brașov, județe cu piețe mature, unde cererea vine atât din partea rezidenților, cât și a investitorilor în închiriere.
- Constanța, cu o componentă sezonieră importantă și cu o pondere relevantă a tranzacțiilor de investiție.
- Iași, care a intrat în ultimii ani tot mai ferm în liga „greilor” ca volum de tranzacții și dinamica ipotecilor.
În februarie 2026, de exemplu, numărul ipotecilor înregistrate la nivel național a fost de 24.838, iar cele mai multe operațiuni de acest tip au fost în București, Ilfov și Timiș, potrivit datelor ANCPI comunicate public.
Harta riscului: Ilfov versus Cluj și diferențele de calitate a creditelor
Un element important din perspectiva investitorilor și a dezvoltatorilor este calitatea portofoliului de credite în funcție de județ. BNR semnalează în raportarea pe martie 2026 că există diferențe semnificative între județe în ceea ce privește rata creditelor neperformante pe segmentul ipotecar.
În județul Ilfov, unde gradul de dezvoltare rezidențială a fost foarte ridicat în ultimul deceniu, rata creditelor ipotecare neperformante se situează în jurul valorii de 1,8%. În județul Cluj, rata NPL este de aproximativ 0,7% pentru creditele ipotecare, ceea ce indică un profil de risc mai moderat în raport cu dinamica prețurilor și cu nivelul ridicat al creditării.
Pe ansamblul populației, BNR arată că, în timp ce rata NPL pentru companiile nefinanciare a urcat la 5,6% în martie 2026, calitatea portofoliului de credite acordate persoanelor fizice s-a îmbunătățit ușor față de anul anterior. Această distincție între populație și companii este importantă, deoarece arată că, deocamdată, riscul sistemic nu provine din zona creditului ipotecar către persoane fizice, ci mai degrabă din alte segmente de creditare.
În același timp, BNR continuă să considere creditarea imobiliară a populației un canal prin care un eventual șoc pe piața rezidențială s-ar putea transmite către sectorul bancar, motiv pentru care impune reguli prudentiale mai stricte la creditele pentru locuința a doua și la împrumuturile cu avans redus.
Ce înseamnă aceste date pentru cumpărători, investitori și dezvoltatori
Concentrarea geografică a creditelor ipotecare și diferențele de calitate a portofoliului bancar nu sunt doar statistici. Ele ar trebui să influențeze deciziile de achiziție, investiție sau dezvoltare.
Pentru cumpărători și chiriași, câteva concluzii utile:
- În județele foarte creditate, cum sunt București, Ilfov, Cluj sau Timiș, prețurile au o componentă mai mare de „preț al accesului la credit”, nu doar de fundament economic. O eventuală înăsprire a condițiilor de creditare se poate traduce mai rapid în corecții de preț.
- Rata mai redusă a creditelor neperformante în județe precum Cluj sugerează un profil de debitor în general mai solid și o disciplină de plată mai bună. Acest lucru poate susține stabilitatea prețurilor în scenarii de stres moderat.
- În județe cu NPL mai ridicat, cum este Ilfov, riscul de ajustări de preț poate fi mai accentuat în anumite micro-piețe cu dezvoltare excesivă și infrastructură insuficientă.
Pentru investitori și dezvoltatori, harta bancarizării locuirii este un instrument de planificare:
- Zonele cu volum mare de ipoteci noi și NPL scăzut indică piețe cu cerere solvabilă, unde proiectele bine poziționate au șanse mari de absorbție, chiar dacă ritmul poate încetini temporar.
- Zonele cu creșteri rapide ale numărului de ipoteci, dar cu infrastructură urbană și socială încă limitată, pot ascunde riscuri de supraofertă. Exemplele de creșteri de peste 30 40% ale ipotecilor în unele județe în anii recenți merită monitorizate atent în raport cu livrările de locuințe.
- Piețele mai puțin bancarizate, în special în județe cu potențial economic în creștere, pot reprezenta oportunități pe termen mediu, dar cu un calendar de maturizare mai lung și cu o pondere mai mare a tranzacțiilor din resurse proprii.
În toate scenariile, sensibilitatea la dobânzi rămâne un factor cheie. BNR arăta în raportul din iunie 2024 că dobânda medie la creditele ipotecare în lei era în jur de 8% în martie 2024. Chiar dacă traiectoria de politică monetară a început să se inverseze ulterior, nivelul dobânzilor rămâne superior perioadei 2016 2020, ceea ce limitează capacitatea de îndatorare și temperează exuberanța din piață.
Cum să folosești harta creditului ipotecar în deciziile tale
Indiferent dacă ești cumpărător pentru uz propriu, investitor sau dezvoltator, câteva recomandări practice te pot ajuta să pui în context datele BNR și ANCPI:
- Verifică periodic statisticile ANCPI pe județ și pe lună, atât pentru numărul de tranzacții, cât și pentru ipoteci. Un trend de creștere a ipotecilor acompaniat de încetinirea tranzacțiilor poate semnala tensionarea raportului preț venit.
- Coroborează datele BNR privind creditele neperformante cu indicatori locali, cum ar fi rata de neocupare pe segmentul de închiriere sau numărul de proiecte noi lansate. O piață cu NPL în creștere și stoc de locuințe noi mare poate deveni fragilă.
- În București Ilfov, analizează diferențiat pe sectoare și localități limitrofe. Profilul de risc din zonele de case noi din sudul Capitalei nu este același cu cel din nord sau vest, deși toate intră în aceeași statistică județeană.
- Pentru investițiile cu orizont lung, acordă prioritate județelor în care creșterea tranzacțiilor este dublată de investiții în infrastructură, universități, parcuri industriale și servicii. Acestea sunt factorii care susțin cererea reală, nu doar accesul temporar la credit.
Pe termen scurt, mesajul BNR este clar: riscurile la adresa stabilității financiare rămân ridicate în contextul dezechilibrelor interne și al incertitudinilor externe, însă segmentul creditului ipotecar către populație nu este, în acest moment, epicentrul problemei. Tocmai de aceea, pentru actorii din rezidențial, această perioadă este una de rafinare a strategiilor, nu de panică.
Surse
Întrebări frecvente
De ce contează că peste 60% din creditele ipotecare noi se concentrează în 10 județe?
Pentru că arată că riscul de piață este puternic localizat. Dacă apar corecții de preț sau probleme de plată, acestea vor afecta disproporționat zonele unde s a acumulat cel mai mult credit, în special București Ilfov și marile centre regionale.
Este mai riscant să cumperi cu credit în Ilfov decât în Cluj?
Nu neapărat la nivel individual, dar statistic rata creditelor neperformante ipotecare este mai mare în Ilfov decât în Cluj. Asta sugerează că unele micro piețe din Ilfov sunt mai vulnerabile la șocuri de dobândă sau venit. De aceea este importantă analiza specifică zonei și a dezvoltatorului.
Cum pot să verific singur dacă județul în care cumpăr este supracreditat?
Poți urmări lunar comunicatele ANCPI pentru numărul de tranzacții și ipoteci pe județ, iar apoi să consulți rapoartele BNR privind creditele neperformante și concentrarea geografică. Comparând dinamica tranzacțiilor cu cea a ipotecilor și cu evoluția prețurilor, îți poți face o idee dacă piața este tensionată sau echilibrată.
Ce ar trebui să urmărească un dezvoltator când alege un teren într un nou județ?
Pe lângă prețul terenului, este important să analizeze nivelul și dinamica ipotecilor, rata NPL pe zona respectivă, investițiile publice în infrastructură, precum și migrația netă către localitate. O piață cu volum mic, dar în creștere graduală, poate fi mai sănătoasă decât una deja suprasaturată de proiecte noi și credit.
Cum influențează dobânzile ridicate harta creditului ipotecar?
Dobânzile ridicate reduc capacitatea de îndatorare, mai ales în orașele cu prețuri mari. În consecință, unele proiecte marginale pot deveni inaccesibile pentru clienții țintă, iar dezvoltatorii se reorientează spre produse mai eficiente sau spre piețe unde raportul preț venit este mai echilibrat.

