

Concentration des crédits immobiliers : une Roumanie à deux vitesses
Selon le plus récent Rapport sur la stabilité financière publié par Banca Națională a României en juin 2026, plus de 60 % des nouveaux crédits immobiliers accordés à la population aboutissent dans seulement 10 județe du pays. Cette polarisation n’est pas nouvelle, mais elle s’est accentuée ces dernières années, en parallèle avec la dynamique des prix et la migration interne vers les grands centres universitaires et économiques.
BNR indiquait déjà dans le rapport de 2023 que six centres régionaux concentraient environ 60 % de l’encours total des crédits immobiliers, dont București Ilfov qui détenait à elle seule près de 35 % du volume. Cette concentration est restée structurelle, même si les rythmes de croissance diffèrent d’un județ à l’autre.
Plus de 60 % des nouveaux crédits immobiliers vont à seulement 10 județe, et environ un tiers de l’exposition des banques sur le logement se situe à București Ilfov.
L’exposition des banques sur le segment résidentiel reste significative. En mars 2026, les crédits immobiliers et les crédits à la consommation garantis par une hypothèque représentaient environ 61 % du total des crédits accordés à la population, selon les données synthétisées par BNR pour la presse économique. Dans ce contexte, la carte géographique du crédit immobilier devient essentielle pour tous les acteurs du marché.
Quels sont les județe qui tirent le marché : au-delà de București et Cluj
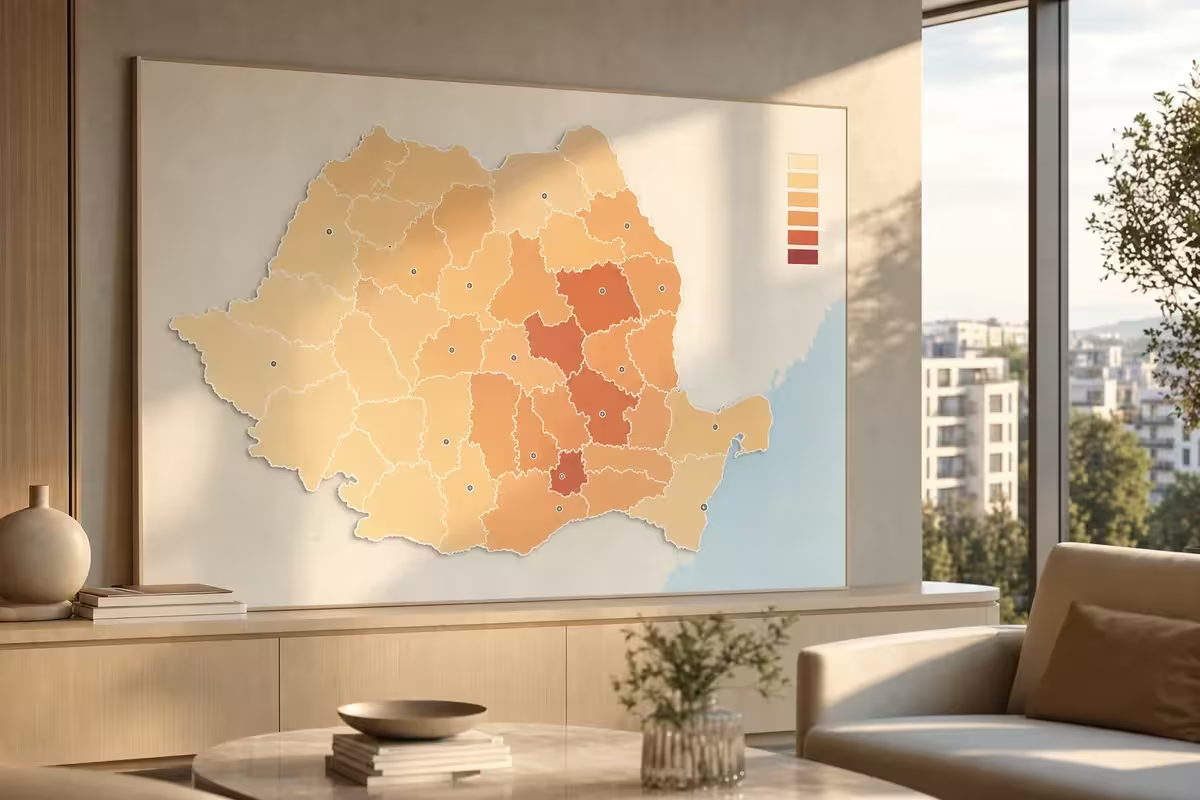
Les données de l’ANCPI et les analyses réalisées par diverses plateformes de profil montrent clairement que, lorsqu’il est question de volume de transactions et d’hypothèques, le même groupe de județe apparaît constamment en tête. Pour l’ensemble de l’année 2025, l’ANCPI a rapporté plus de 628 000 biens immobiliers échangés au niveau national, et București, Ilfov, Cluj, Timiș, Brașov et Constanța se sont retrouvés parmi les premières positions en nombre de transactions.
Un exemple précis : en juin 2026, l’ANCPI a enregistré 51 808 transactions au niveau national, soit plus de 2 600 de plus qu’en juin 2025. București et Ilfov ont dominé le classement, et des județe comme Cluj, Timiș et Iași ont confirmé leur statut de pôles régionaux avec un volume élevé de ventes et de crédits.
Sur la base des données de l’ANCPI ventilées par județ et des analyses de marché, les județe qui reviennent de manière récurrente en tête selon l’activité transactionnelle et la créditation résidentielle sont les suivants :
- București et Ilfov, où se concentrent à la fois le plus grand nombre de transactions et le plus grand nombre de nouvelles hypothèques rapportées chaque mois.
- Cluj, avec un volume important de transactions et une part élevée d’achats financés par crédit, sur fond de prix moyens élevés.
- Timiș et Brașov, des județe aux marchés matures, où la demande émane à la fois des résidents et des investisseurs locatifs.
- Constanța, avec une composante saisonnière importante et une part significative de transactions d’investissement.
- Iași, qui est entrée ces dernières années de plus en plus fermement dans la « première ligue » en termes de volume de transactions et de dynamique des hypothèques.
En février 2026, par exemple, le nombre d’hypothèques enregistrées au niveau national a été de 24 838, et la plupart de ces opérations ont été réalisées à București, Ilfov et Timiș, selon les données de l’ANCPI rendues publiques.
Carte du risque : Ilfov versus Cluj et les différences de qualité des crédits
Un élément important du point de vue des investisseurs et des promoteurs est la qualité du portefeuille de crédits selon le județ. BNR signale, dans le rapport de mars 2026, qu’il existe des différences significatives entre județe en ce qui concerne le taux de crédits non performants sur le segment immobilier.
Dans le județ d’Ilfov, où le degré de développement résidentiel a été très élevé au cours de la dernière décennie, le taux de crédits immobiliers non performants se situe autour de 1,8 %. Dans le județ de Cluj, le taux de NPL est d’environ 0,7 % pour les crédits immobiliers, ce qui indique un profil de risque plus modéré au regard de la dynamique des prix et du niveau élevé de créditation.
Pour l’ensemble de la population, BNR montre que, tandis que le taux de NPL pour les entreprises non financières est monté à 5,6 % en mars 2026, la qualité du portefeuille de crédits accordés aux particuliers s’est légèrement améliorée par rapport à l’année précédente. Cette distinction entre population et entreprises est importante, car elle montre que, pour l’instant, le risque systémique ne provient pas de la zone du crédit immobilier aux particuliers, mais plutôt d’autres segments de créditation.
Dans le même temps, BNR continue de considérer la créditation immobilière de la population comme un canal par lequel un éventuel choc sur le marché résidentiel pourrait se transmettre au secteur bancaire, raison pour laquelle elle impose des règles prudentielles plus strictes pour les crédits destinés à une deuxième résidence et pour les prêts avec un apport réduit.
Que signifient ces données pour les acheteurs, les investisseurs et les promoteurs
La concentration géographique des crédits immobiliers et les différences de qualité du portefeuille bancaire ne sont pas de simples statistiques. Elles devraient influencer les décisions d’achat, d’investissement ou de développement.
Pour les acheteurs et les locataires, quelques conclusions utiles :
- Dans les județe fortement crédités, comme București, Ilfov, Cluj ou Timiș, les prix comportent une composante plus importante de « prix de l’accès au crédit », et pas seulement de fondement économique. Un éventuel durcissement des conditions de créditation peut se traduire plus rapidement par des corrections de prix.
- Le taux plus faible de crédits non performants dans des județe comme Cluj suggère un profil d’emprunteur généralement plus solide et une meilleure discipline de paiement. Cela peut soutenir la stabilité des prix dans des scénarios de stress modéré.
- Dans les județe présentant un NPL plus élevé, comme Ilfov, le risque d’ajustements de prix peut être plus marqué dans certains micro-marchés caractérisés par un développement excessif et une infrastructure insuffisante.
Pour les investisseurs et les promoteurs, la carte de la bancarisation du logement est un instrument de planification :
- Les zones avec un volume important de nouvelles hypothèques et un NPL faible indiquent des marchés avec une demande solvable, où les projets bien positionnés ont de fortes chances d’absorption, même si le rythme peut ralentir temporairement.
- Les zones où le nombre d’hypothèques augmente rapidement, mais où l’infrastructure urbaine et sociale reste encore limitée, peuvent dissimuler des risques de suroffre. Les exemples de hausses de plus de 30 40 % des hypothèques dans certains județe ces dernières années méritent d’être surveillés de près par rapport aux livraisons de logements.
- Les marchés moins bancarisés, en particulier dans des județe dont le potentiel économique est en croissance, peuvent représenter des opportunités à moyen terme, mais avec un calendrier de maturation plus long et une part plus importante de transactions financées sur ressources propres.
Dans tous les scénarios, la sensibilité aux taux d’intérêt demeure un facteur clé. BNR indiquait dans le rapport de juin 2024 que le taux moyen des crédits immobiliers en lei était d’environ 8 % en mars 2024. Même si la trajectoire de la politique monétaire a commencé à s’inverser par la suite, le niveau des taux reste supérieur à celui de la période 2016 2020, ce qui limite la capacité d’endettement et tempère l’exubérance du marché.
Comment utiliser la carte du crédit immobilier dans vos décisions
Que vous soyez acheteur pour votre usage propre, investisseur ou promoteur, quelques recommandations pratiques peuvent vous aider à mettre en perspective les données de BNR et de l’ANCPI :
- Vérifiez régulièrement les statistiques de l’ANCPI par județ et par mois, tant pour le nombre de transactions que pour les hypothèques. Une tendance de hausse des hypothèques accompagnée d’un ralentissement des transactions peut signaler une tension du rapport prix revenu.
- Recoupez les données de BNR concernant les crédits non performants avec des indicateurs locaux, comme le taux de vacance sur le segment locatif ou le nombre de nouveaux projets lancés. Un marché où le NPL augmente et où le stock de logements neufs est important peut devenir fragile.
- À București Ilfov, analysez de manière différenciée par secteur et par localités limitrophes. Le profil de risque des zones de maisons neuves au sud de la capitale n’est pas le même que celui du nord ou de l’ouest, même si toutes entrent dans la même statistique au niveau du județ.
- Pour les investissements à horizon long, accordez la priorité aux județe où la croissance des transactions est doublée d’investissements dans les infrastructures, les universités, les parcs industriels et les services. Ce sont ces facteurs qui soutiennent la demande réelle, et pas seulement l’accès temporaire au crédit.
À court terme, le message de BNR est clair : les risques pesant sur la stabilité financière restent élevés dans un contexte de déséquilibres internes et d’incertitudes externes, mais le segment du crédit immobilier aux particuliers n’est pas, à ce stade, l’épicentre du problème. C’est précisément pour cette raison que, pour les acteurs du résidentiel, cette période est celle du raffinement des stratégies, et non de la panique.
Sources
Întrebări frecvente
Pourquoi est-il important que plus de 60 % des nouveaux crédits immobiliers se concentrent dans 10 județe ?
Parce que cela montre que le risque de marché est fortement localisé. Si des corrections de prix ou des problèmes de remboursement apparaissent, ils affecteront de manière disproportionnée les zones où le plus de crédit s’est accumulé, en particulier București Ilfov et les grands centres régionaux.
Est-il plus risqué d’acheter avec un crédit à Ilfov qu’à Cluj ?
Pas nécessairement au niveau individuel, mais statistiquement le taux de crédits immobiliers non performants est plus élevé à Ilfov qu’à Cluj. Cela suggère que certains micro-marchés d’Ilfov sont plus vulnérables aux chocs de taux d’intérêt ou de revenu. C’est pourquoi l’analyse spécifique de la zone et du promoteur est importante.
Comment puis-je vérifier moi-même si le județ où j’achète est surcrédité ?
Vous pouvez suivre chaque mois les communiqués de l’ANCPI concernant le nombre de transactions et d’hypothèques par județ, puis consulter les rapports de BNR sur les crédits non performants et la concentration géographique. En comparant la dynamique des transactions avec celle des hypothèques et avec l’évolution des prix, vous pouvez vous faire une idée du caractère tendu ou équilibré du marché.
Que doit surveiller un promoteur lorsqu’il choisit un terrain dans un nouveau județ ?
Outre le prix du terrain, il est important d’analyser le niveau et la dynamique des hypothèques, le taux de NPL dans la zone concernée, les investissements publics dans les infrastructures, ainsi que la migration nette vers la localité. Un marché de faible volume mais en croissance graduelle peut être plus sain qu’un marché déjà saturé de nouveaux projets et de crédit.
Comment les taux d’intérêt élevés influencent-ils la carte du crédit immobilier ?
Les taux d’intérêt élevés réduisent la capacité d’endettement, surtout dans les villes aux prix élevés. En conséquence, certains projets marginaux peuvent devenir inaccessibles pour la clientèle cible, et les promoteurs se réorientent vers des produits plus efficients ou vers des marchés où le rapport prix revenu est plus équilibré.

