

Konzentration der Hypothekarkredite: Rumänien mit zwei Geschwindigkeiten
Laut dem jüngsten Bericht über die Finanzstabilität, der im Juni 2026 von der Banca Națională a României veröffentlicht wurde, entfallen über 60 % der neuen Hypothekarkredite an Privatpersonen auf nur 10 Kreise des Landes. Diese Polarisierung ist nicht neu, hat sich jedoch in den letzten Jahren verstärkt, parallel zur Preisentwicklung und zur Binnenmigration in die großen Universitäts- und Wirtschaftszentren.
Die BNR zeigte bereits im Bericht von 2023, dass sechs regionale Zentren etwa 60 % des gesamten Bestands an Hypothekarkrediten bündelten, wobei allein București Ilfov rund 35 % des Volumens hielt. Diese Konzentration ist strukturell bestehen geblieben, auch wenn die Wachstumsraten von Kreis zu Kreis unterschiedlich sind.
Über 60 % der neuen Hypothekarkredite fließen in nur 10 Kreise, und rund ein Drittel des Wohnungsengagements der Banken entfällt auf București Ilfov.
Die Exponierung der Banken im Wohnsegment bleibt erheblich. Im März 2026 machten Hypothekarkredite und durch Hypotheken besicherte Konsumentenkredite rund 61 % der gesamten Kredite an Privatpersonen aus, wie aus den von der BNR für die Wirtschaftspresse aufbereiteten Daten hervorgeht. Vor diesem Hintergrund wird die geografische Landkarte des Hypothekarkredits für alle Marktakteure wesentlich.
Welche Kreise den Markt treiben: jenseits von București und Cluj
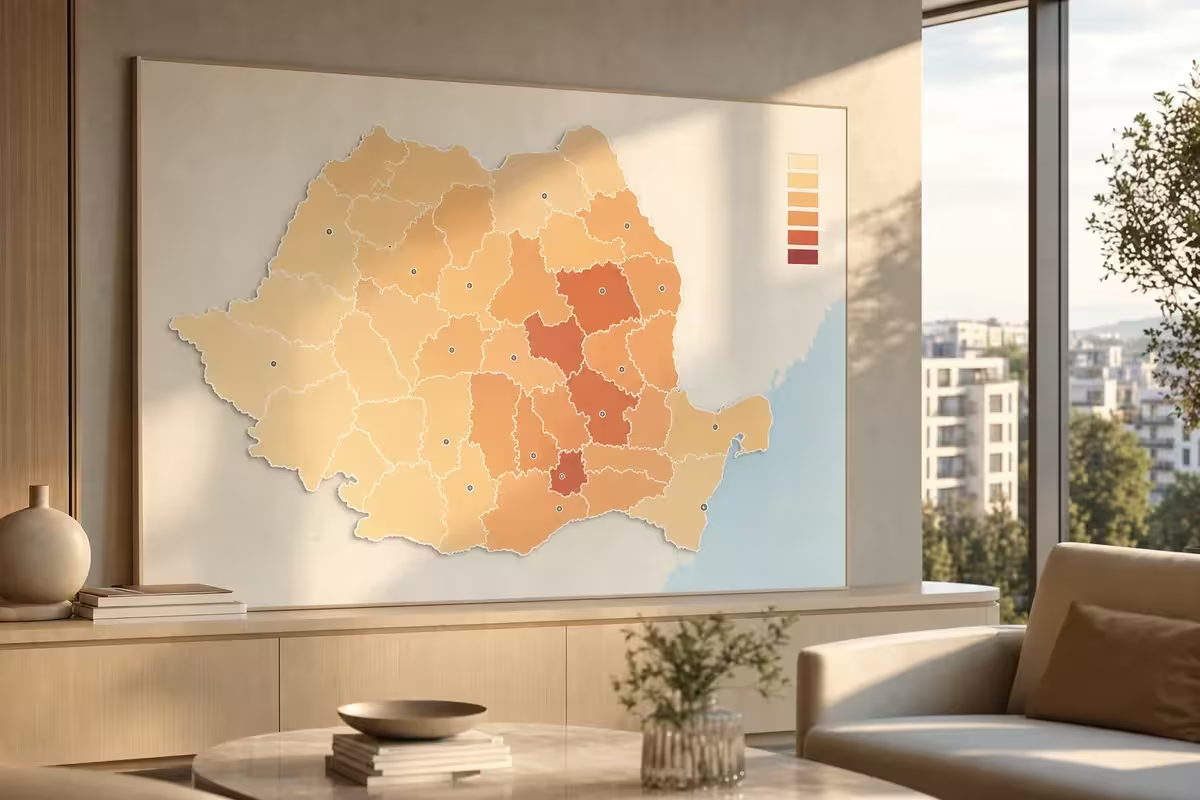
Die Daten der ANCPI und die Auswertungen verschiedener Fachplattformen zeigen klar, dass bei Volumen von Transaktionen und Hypotheken immer wieder dieselbe Gruppe von Kreisen in den Ranglisten auftaucht. Für das Gesamtjahr 2025 meldete die ANCPI landesweit über 628.000 gehandelte Immobilien, und București, Ilfov, Cluj, Timiș, Brașov und Constanța befanden sich hinsichtlich der Anzahl der Transaktionen auf den vorderen Plätzen.
Ein konkretes Beispiel: Im Juni 2026 verzeichnete die ANCPI landesweit 51.808 Transaktionen, mehr als 2.600 mehr als im Juni 2025. București und Ilfov führten die Rangliste an, und Kreise wie Cluj, Timiș und Iași bestätigten ihren Status als regionale Pole mit hohem Volumen an Verkäufen und Kreditvergabe.
Auf Basis der nach Kreisen aufgeschlüsselten Daten der ANCPI und der Marktanalysen finden sich in der Spitzengruppe der Kreise nach Transaktionsaktivität und wohnwirtschaftlicher Kreditvergabe regelmäßig:
- București und Ilfov, wo sich sowohl die meisten Transaktionen als auch die meisten monatlich gemeldeten neuen Hypotheken konzentrieren.
- Cluj mit einem hohen Transaktionsvolumen und einem großen Anteil kreditfinanzierter Käufe, bedingt durch die hohen durchschnittlichen Preise.
- Timiș und Brașov, Kreise mit reifen Märkten, in denen die Nachfrage sowohl von Einwohnern als auch von Mietinvestoren kommt.
- Constanța mit einer wichtigen saisonalen Komponente und einem relevanten Anteil von Investmenttransaktionen.
- Iași, das sich in den letzten Jahren immer stärker in die Liga der „Schwergewichte“ eingereiht hat, was Transaktionsvolumen und Dynamik der Hypotheken angeht.
Im Februar 2026 beispielsweise lag die Zahl der registrierten Hypotheken landesweit bei 24.838, und die meisten dieser Vorgänge entfielen auf București, Ilfov und Timiș, wie aus den von der ANCPI veröffentlichten Daten hervorgeht.
Die Risikolandkarte: Ilfov versus Cluj und Qualitätsunterschiede bei den Krediten
Ein wichtiger Aspekt aus Sicht von Investoren und Entwicklern ist die Qualität des Kreditportfolios nach Kreisen. Die BNR weist im Bericht für März 2026 darauf hin, dass es zwischen den Kreisen erhebliche Unterschiede bei der Quote notleidender Kredite im Hypothekensegment gibt.
Im Kreis Ilfov, wo der Grad der Wohnbebauung im letzten Jahrzehnt sehr hoch war, liegt die Quote notleidender Hypothekarkredite bei rund 1,8 %. Im Kreis Cluj beträgt die NPL-Quote bei Hypothekarkrediten etwa 0,7 %, was auf ein moderateres Risikoprofil im Verhältnis zur Preisdynamik und zum hohen Kreditniveau hindeutet.
Für die Bevölkerung insgesamt zeigt die BNR, dass zwar die NPL-Quote für nichtfinanzielle Unternehmen im März 2026 auf 5,6 % gestiegen ist, sich die Qualität des Kreditportfolios für Privatpersonen gegenüber dem Vorjahr jedoch leicht verbessert hat. Diese Unterscheidung zwischen Privatpersonen und Unternehmen ist wichtig, weil sie zeigt, dass das systemische Risiko derzeit nicht aus dem Bereich der Hypothekarkredite an Privatpersonen stammt, sondern eher aus anderen Kreditsegmenten.
Gleichzeitig betrachtet die BNR die Immobilienkreditvergabe an Privatpersonen weiterhin als Kanal, über den sich ein möglicher Schock am Wohnungsmarkt auf den Bankensektor übertragen könnte, weshalb sie für Kredite für Zweitwohnungen und für Darlehen mit geringem Eigenkapitalanteil strengere aufsichtsrechtliche Regeln auferlegt.
Was diese Daten für Käufer, Investoren und Entwickler bedeuten
Die geografische Konzentration der Hypothekarkredite und die Unterschiede in der Qualität der Bankportfolios sind nicht nur Statistik. Sie sollten die Entscheidungen über Kauf, Investition oder Entwicklung beeinflussen.
Für Käufer und Mieter lassen sich einige nützliche Schlussfolgerungen ziehen:
- In Kreisen mit hoher Kreditintensität wie București, Ilfov, Cluj oder Timiș haben die Preise einen größeren Anteil an „Preis des Kreditzugangs“ und nicht nur an wirtschaftlicher Fundamentallage. Eine mögliche Verschärfung der Kreditbedingungen kann sich hier schneller in Preiskorrekturen niederschlagen.
- Die geringere Quote notleidender Kredite in Kreisen wie Cluj deutet auf ein insgesamt solideres Schuldnerprofil und eine bessere Zahlungdisziplin hin. Das kann die Preisstabilität in Szenarien moderaten Stresses unterstützen.
- In Kreisen mit höherer NPL-Quote wie Ilfov kann das Risiko von Preisanpassungen in bestimmten Mikromärkten mit übermäßiger Entwicklung und unzureichender Infrastruktur ausgeprägter sein.
Für Investoren und Entwickler ist die Landkarte der Wohnbancarisation ein Instrument der Planung:
- Gebiete mit hohem Volumen neuer Hypotheken und niedriger NPL-Quote weisen auf Märkte mit zahlungskräftiger Nachfrage hin, in denen gut positionierte Projekte hohe Absorptionschancen haben, auch wenn sich das Tempo vorübergehend verlangsamen kann.
- Gebiete mit raschem Anstieg der Zahl der Hypotheken, aber noch begrenzter städtischer und sozialer Infrastruktur können Überangebotsrisiken bergen. Beispiele für Anstiege der Hypothekenzahlen um über 30 40 % in manchen Kreisen in den letzten Jahren sollten im Verhältnis zu den Wohnungsfertigstellungen aufmerksam beobachtet werden.
- Weniger bankarisierte Märkte, insbesondere in Kreisen mit wachsendem wirtschaftlichem Potenzial, können mittelfristig Chancen bieten, allerdings mit einem längeren Reifehorizont und einem höheren Anteil an Transaktionen aus Eigenmitteln.
In allen Szenarien bleibt die Zinsempfindlichkeit ein Schlüsselfaktor. Die BNR zeigte im Bericht vom Juni 2024, dass der durchschnittliche Zinssatz für Hypothekarkredite in Lei im März 2024 bei rund 8 % lag. Auch wenn sich der Kurs der Geldpolitik danach zu drehen begann, liegt das Zinsniveau weiterhin über dem der Jahre 2016 2020, was die Verschuldungskapazität begrenzt und die Überschwangstendenzen am Markt dämpft.
Wie du die Landkarte des Hypothekarkredits für deine Entscheidungen nutzen kannst
Unabhängig davon, ob du Eigennutzer, Investor oder Entwickler bist, können dir einige praktische Empfehlungen helfen, die Daten der BNR und der ANCPI in den richtigen Kontext zu setzen:
- Prüfe regelmäßig die ANCPI-Statistiken nach Kreis und Monat, sowohl zur Anzahl der Transaktionen als auch zu den Hypotheken. Ein Aufwärtstrend bei den Hypotheken, begleitet von einer Verlangsamung der Transaktionen, kann auf eine angespannte Preis-Einkommens-Relation hinweisen.
- Verknüpfe die BNR-Daten zu notleidenden Krediten mit lokalen Indikatoren wie der Leerstandsquote im Mietsegment oder der Zahl neu gestarteter Projekte. Ein Markt mit steigenden NPL und großem Neubauwohnungsbestand kann fragil werden.
- Analysiere in București Ilfov differenziert nach Sektoren und angrenzenden Ortschaften. Das Risikoprofil der neuen Einfamilienhausgebiete im Süden der Hauptstadt ist nicht dasselbe wie im Norden oder Westen, obwohl sie alle in derselben Kreisstatistik auftauchen.
- Für langfristige Investitionen solltest du Kreise priorisieren, in denen der Anstieg der Transaktionen von Investitionen in Infrastruktur, Universitäten, Industrieparks und Dienstleistungen begleitet wird. Das sind die Faktoren, die die reale Nachfrage stützen und nicht nur den temporären Kreditzugang.
Kurzfristig ist die Botschaft der BNR klar: Die Risiken für die Finanzstabilität bleiben im Kontext interner Ungleichgewichte und externer Unsicherheiten hoch, doch das Segment der Hypothekarkredite an Privatpersonen ist derzeit nicht das Epizentrum des Problems. Gerade deshalb ist diese Phase für die Akteure im Wohnsegment eine Zeit der Verfeinerung der Strategien, nicht der Panik.
Quellen
Întrebări frecvente
Warum ist es wichtig, dass sich über 60 % der neuen Hypothekarkredite auf 10 Kreise konzentrieren?
Weil dies zeigt, dass das Marktrisiko stark lokalisiert ist. Wenn es zu Preiskorrekturen oder Zahlungsproblemen kommt, werden jene Gebiete überproportional betroffen sein, in denen sich die meisten Kredite angesammelt haben, insbesondere București Ilfov und die großen regionalen Zentren.
Ist es riskanter, mit Kredit in Ilfov als in Cluj zu kaufen?
Nicht unbedingt auf individueller Ebene, aber statistisch ist die Quote der notleidenden Hypothekarkredite in Ilfov höher als in Cluj. Das deutet darauf hin, dass einige Mikromärkte in Ilfov anfälliger für Zins- oder Einkommensschocks sind. Deshalb ist eine spezifische Analyse der jeweiligen Gegend und des Entwicklers wichtig.
Wie kann ich selbst prüfen, ob der Kreis, in dem ich kaufe, überkreditiert ist?
Du kannst die monatlichen Mitteilungen der ANCPI zur Anzahl der Transaktionen und Hypotheken pro Kreis verfolgen und anschließend die BNR-Berichte zu notleidenden Krediten und geografischer Konzentration konsultieren. Indem du die Dynamik der Transaktionen mit jener der Hypotheken und der Preisentwicklung vergleichst, kannst du einschätzen, ob der Markt angespannt oder ausgewogen ist.
Worauf sollte ein Entwickler achten, wenn er ein Grundstück in einem neuen Kreis auswählt?
Neben dem Grundstückspreis ist es wichtig, das Niveau und die Dynamik der Hypotheken, die NPL-Quote in der jeweiligen Gegend, öffentliche Infrastrukturinvestitionen sowie die Nettozuwanderung in den Ort zu analysieren. Ein Markt mit geringem, aber allmählich wachsendem Volumen kann gesünder sein als ein Markt, der bereits mit neuen Projekten und Kredit überfüllt ist.
Wie beeinflussen hohe Zinsen die Landkarte des Hypothekarkredits?
Hohe Zinsen verringern die Verschuldungskapazität, besonders in Städten mit hohen Preisen. In der Folge können einige Randprojekte für die Zielkundschaft unerschwinglich werden, und Entwickler orientieren sich auf effizientere Produkte oder auf Märkte mit ausgewogenerem Preis-Einkommens-Verhältnis um.

